Dein Anlagehorizont bestimmt maßgeblich die Auswahl und den Erfolg deiner Geldanlage. Lange Laufzeiten eröffnen dir andere Chancen und Risiken als kurzfristige Investments, was du bei jeder finanziellen Entscheidung bedenken musst.
Was versteht man unter Anlagehorizont?
Der Anlagehorizont, oft auch als Laufzeit deiner Geldanlage bezeichnet, ist der Zeitraum, den du planst, dein Kapital investiert zu lassen. Er reicht von wenigen Monaten bis zu mehreren Jahrzehnten und ist ein entscheidender Faktor, der die Rentabilität, das Risiko und die passende Anlageform beeinflusst. Ein langer Anlagehorizont ermöglicht es dir, Schwankungen am Markt besser auszusitzen und von langfristigen Wachstumstrends zu profitieren. Ein kurzer Horizont erfordert hingegen eine höhere Liquidität und eine geringere Risikobereitschaft, um Kapitalverluste zu vermeiden.
Die Bedeutung der Laufzeit für deine Anlagestrategie
Warum ist der Anlagehorizont so zentral für deine Geldanlage? Ganz einfach: Er schafft den Rahmen, innerhalb dessen deine Investition operiert. Stell dir vor, du investierst in Aktien. Auf kurze Sicht können Aktien stark schwanken – mal steigen die Kurse, mal fallen sie. Wenn du dein Geld aber über viele Jahre anlegst, haben diese kurzfristigen Schwankungen oft wenig Einfluss auf das Endergebnis. Historisch gesehen haben Aktienmärkte über lange Zeiträume hinweg positive Renditen erzielt, trotz zwischenzeitlicher Krisen. Bei einem kurzen Anlagehorizont hingegen wäre das Risiko, zu einem ungünstigen Zeitpunkt verkaufen zu müssen und somit Verluste zu realisieren, deutlich höher.
Die Laufzeit beeinflusst zudem die Wahl der Anlageinstrumente. Für kurzfristige Ziele, wie beispielsweise die Anzahlung für ein Auto in zwei Jahren, eignen sich risikoärmere Anlagen mit hoher Liquidität. Denkbar sind hier Tagesgeld, Festgeld oder kurzlaufende Anleihen. Für langfristige Ziele, wie die Altersvorsorge oder den Vermögensaufbau für deine Kinder, die noch viele Jahre entfernt sind, kannst du hingegen risikoreichere Anlageformen wählen, die potenziell höhere Renditen versprechen. Dazu gehören beispielsweise Aktienfonds, ETFs (Exchange Traded Funds) oder Immobilien.
Risiko und Rendite im Verhältnis zum Anlagehorizont
Es besteht ein direkter Zusammenhang zwischen dem Anlagehorizont, dem eingegangenen Risiko und der erwarteten Rendite. Grundsätzlich gilt: Je länger dein Anlagehorizont, desto höher darf das Risiko sein, das du eingehen kannst, um potenziell eine höhere Rendite zu erzielen. Dies liegt daran, dass du über einen längeren Zeitraum mehr Zeit hast, um mögliche Verluste auszugleichen und von Zinseszinseffekten zu profitieren. Ein kurzfristiger Anlagehorizont erfordert hingegen ein niedriges Risikoprofil, da du dein Kapital möglichst sicher und schnell verfügbar haben möchtest. Hohe Renditen sind hier oft mit einem unkalkulierbar hohen Risiko verbunden, das du dir nicht leisten kannst.
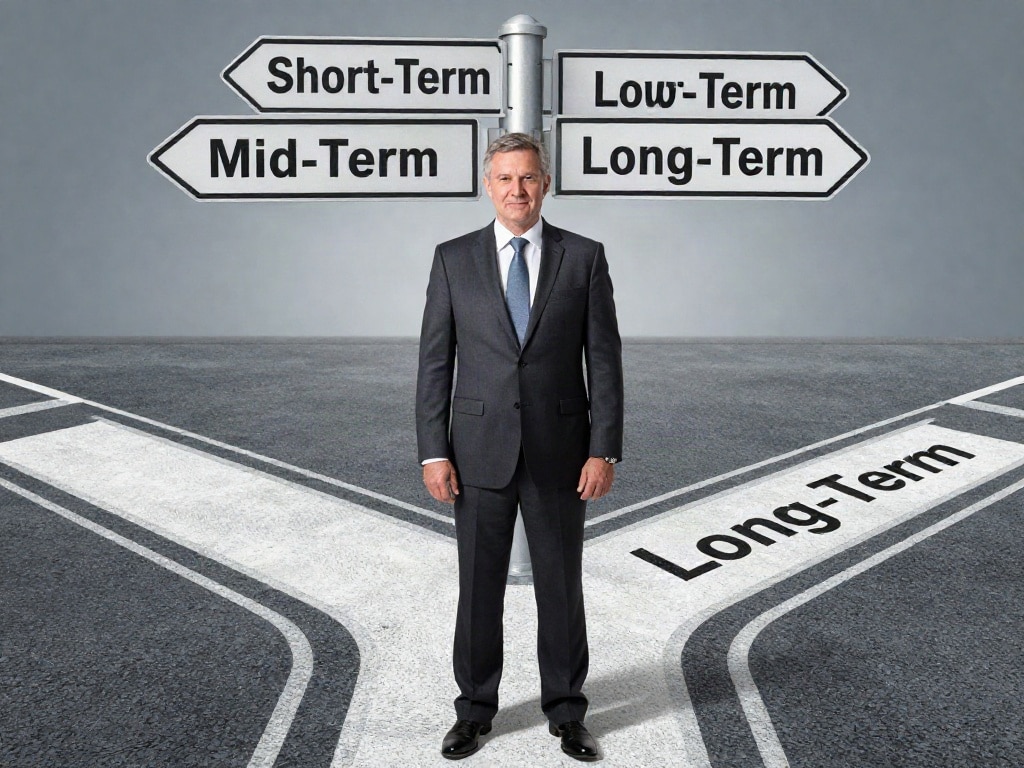
Langfristiger Anlagehorizont: Chancen und Strategien
Für Anleger mit einem langen Anlagehorizont, beispielsweise 10 Jahre oder länger, eröffnen sich vielfältige Möglichkeiten. Du kannst von der Wertentwicklung von Unternehmensanteilen (Aktien) profitieren, da diese über lange Zeiträume tendenziell stärker wachsen als andere Anlageklassen. Auch breit gestreute Investmentfonds oder ETFs, die viele verschiedene Wertpapiere bündeln, sind hier eine beliebte Wahl. Das Risiko von Einzelwertpapieren wird durch die Diversifikation reduziert. Langfristige Anlagen sind auch weniger anfällig für kurzfristige Marktschwankungen. Eine temporäre Börsenkorrektur kann so überstanden werden, ohne dass dein Vermögen signifikant beeinträchtigt wird. Der Zinseszinseffekt spielt hier seine volle Stärke aus: Erträge, die du erzielst, werden reinvestiert und erwirtschaften ihrerseits wieder Erträge, was zu einem exponentiellen Wachstum deines Vermögens führen kann.
Wichtige Anlageklassen für einen langen Anlagehorizont:
- Aktien und Aktienfonds/ETFs: Bieten potenziell hohe Renditen, sind aber auch schwankungsanfälliger. Über lange Zeiträume haben sie sich historisch als renditestark erwiesen.
- Immobilien: Können sowohl durch Mieteinnahmen als auch durch Wertsteigerung Renditen generieren. Sie binden jedoch Kapital und sind weniger liquide.
- Langlaufende Anleihen: Bieten planbare Zinserträge, bergen aber ein Zinsänderungsrisiko.
- Sachwerte wie Gold oder Rohstoffe: Können als Inflationsschutz dienen und zur Diversifikation beitragen.
Mittelfristiger Anlagehorizont: Ausgewogenheit zwischen Risiko und Rendite
Ein mittelfristiger Anlagehorizont, typischerweise zwischen 3 und 7 Jahren, erfordert eine ausgewogenere Strategie. Du kannst zwar noch etwas mehr Risiko eingehen als bei einer kurzfristigen Anlage, musst aber gleichzeitig die Kapitalerhaltung stärker im Blick behalten. Hier eignen sich oft Mischfonds, die sowohl Aktien als auch Anleihen enthalten, um eine gewisse Risikostreuung zu gewährleisten. Auch bestimmte Anleihen mit mittlerer Laufzeit oder Immobilienfonds können eine Option sein. Die Zielsetzung ist hier oft ein solides Wachstum bei gleichzeitiger Begrenzung der Volatilität.
Anlageinstrumente für den mittleren Horizont:
- Mischfonds (Balanced Funds): Kombinieren verschiedene Anlageklassen wie Aktien und Anleihen.
- Anleihen mit mittlerer Laufzeit: Bieten eine gewisse Planbarkeit der Erträge bei moderatem Zinsrisiko.
- Immobilienfonds: Ermöglichen die Investition in Immobilien mit geringerer Kapitalbindung als ein Direktinvestment.
- Geldmarktfonds mit längerfristiger Ausrichtung: Bieten mehr Rendite als Tagesgeld, sind aber weniger liquide.
Kurzfristiger Anlagehorizont: Sicherheit und Liquidität im Fokus
Wenn du dein Geld nur für kurze Zeit anlegen möchtest, beispielsweise um für eine größere Anschaffung in den nächsten 1-2 Jahren zu sparen, steht die Sicherheit und Verfügbarkeit deines Kapitals im Vordergrund. Höhere Renditen sind hier zweitrangig, da das Risiko von Kapitalverlusten nicht tragbar ist. Tagesgeldkonten, Sparkonten oder kurzlaufende Festgelder sind ideal für diesen Zweck. Sie bieten eine garantierte Verzinsung und jederzeitigen Zugriff auf dein Geld. Auch kurzlaufende Staatsanleihen oder Geldmarktfonds können in Betracht gezogen werden, bieten aber ein leicht höheres Risiko und sind oft weniger flexibel.
Empfohlene Anlagen für kurze Laufzeiten:
- Tagesgeld: Bietet flexible Verfügbarkeit und meist variable Zinsen.
- Festgeld: Bietet feste Zinsen über eine vereinbarte Laufzeit, dafür ist das Geld gebunden.
- Sparkonten: Ähnlich wie Tagesgeld, oft mit geringeren Zinsen, aber hoher Sicherheit.
- Kurzfristige Geldmarktfonds: Bieten in der Regel etwas höhere Renditen als Tagesgeld, sind aber nicht durch Einlagensicherung geschützt.
Wie du deinen persönlichen Anlagehorizont bestimmst
Um deinen Anlagehorizont richtig zu bestimmen, solltest du dir klare Fragen zu deinen finanziellen Zielen stellen. Wann benötigst du das Geld? Wofür benötigst du es? Wie hoch ist deine Risikobereitschaft? Sei ehrlich zu dir selbst. Ein Ziel, das in fünf Jahren erreicht werden soll, erfordert einen anderen Anlageansatz als ein Ziel, das erst in 25 Jahren relevant ist. Die Klärung dieser Punkte ist der erste und wichtigste Schritt zu einer erfolgreichen Geldanlage.
Faktoren zur Bestimmung deines Anlagehorizonts:
- Finanzielles Ziel: Was möchtest du erreichen? (z.B. Autokauf, Hausanzahlung, Altersvorsorge, Urlaub)
- Zeitrahmen: Wann benötigst du das Geld? (z.B. in 1 Jahr, 5 Jahren, 20 Jahren)
- Kapitalbedarf: Wie viel Geld benötigst du für dein Ziel?
- Risikotoleranz: Wie gut kannst du mit möglichen Wertschwankungen oder Verlusten umgehen?
- Deine Lebenssituation: Alter, Einkommen, Ausgaben, familiäre Verpflichtungen.
Die Auswirkungen von Inflation auf deine Geldanlage
Inflation, also der allgemeine Preisanstieg für Waren und Dienstleistungen, kann die reale Rendite deiner Geldanlage erheblich schmälern, insbesondere bei kurzfristigen Anlagen mit niedrigen Zinsen. Wenn die Inflationsrate höher ist als die erzielte Rendite, verliert dein Geld an Kaufkraft. Ein langer Anlagehorizont bietet dir die Möglichkeit, durch risikoreichere Anlagen wie Aktien, die potenziell höhere Renditen erzielen, die Inflation zu schlagen und dein Vermögen real zu mehren. Bei kurzfristigen Anlagen ist es oft wichtiger, die Inflation zumindest zu kompensieren und Kapitalverluste zu vermeiden.
Flexibilität bei der Laufzeit: Wann ein vorzeitiger Zugriff sinnvoll ist
Manchmal ändern sich Lebensumstände, und du benötigst dein Geld früher als geplant. Bei vielen Anlageformen ist ein vorzeitiger Zugriff mit Kosten oder sogar Verlusten verbunden. Bei Festgeldern beispielsweise können bei vorzeitiger Auflösung Zinsverluste oder Gebühren anfallen. Bei Aktien kann es sein, dass du zu einem ungünstigen Zeitpunkt verkaufen musst. Es ist daher wichtig, bei der Anlage die Flexibilitätsanforderungen zu berücksichtigen. Tagesgeld bietet maximale Flexibilität, während Aktienfonds zwar langfristig Potenzial bieten, aber kurzfristig nicht immer den gewünschten Zugriff erlauben. Einige Produkte bieten auch die Möglichkeit, Teile des Kapitals flexibel zu entnehmen, während der Rest investiert bleibt.
Vergleich von Anlageklassen nach Anlagehorizont
Die folgende Übersicht verdeutlicht, welche Anlageklassen sich typischerweise für verschiedene Anlagehorizonte eignen:
| Anlagehorizont | Risikoprofil | Typische Anlageklassen | Renditepotenzial | Liquidität |
|---|---|---|---|---|
| Kurzfristig (bis 2 Jahre) | Sehr niedrig | Tagesgeld, Sparkonto, Kurzläufer-Festgeld | Gering | Sehr hoch |
| Mittelfristig (3-7 Jahre) | Mittel | Festgeld (mittlere Laufzeit), Anleihen (mittlere Laufzeit), Mischfonds, Immobilienfonds | Moderat | Mittel |
| Langfristig (ab 8 Jahren) | Hoch | Aktien, Aktienfonds/ETFs, Langläufer-Anleihen, Immobilien, Sachwerte | Hoch | Variabel |
FAQ – Häufig gestellte Fragen zu Anlagehorizont: Warum die Laufzeit über die Geldanlage entscheidet
Was passiert, wenn ich mein Geld vor dem Ende der Laufzeit abhebe?
Das hängt von der jeweiligen Anlageform ab. Bei vielen Anlagen wie Festgeld ist eine vorzeitige Auflösung oft mit Zinsverlusten oder sogar Strafgebühren verbunden. Bei flexibleren Anlagen wie Tagesgeld oder kurzfristigen Anleihen ist dies in der Regel unproblematisch, kann aber bedeuten, dass du einen Teil der potenziellen Rendite verlierst. Bei Aktien oder Aktienfonds musst du die Möglichkeit in Kauf nehmen, zu einem ungünstigen Zeitpunkt zu verkaufen und somit Verluste zu realisieren.
Kann mein Anlagehorizont im Laufe der Zeit schwanken?
Ja, dein Anlagehorizont kann und wird sich im Laufe deines Lebens ändern. Wenn du jünger bist und für die Altersvorsorge sparst, hast du einen sehr langen Anlagehorizont. Wenn du dich jedoch deinem Rentenalter näherst oder ein konkretes Ziel vor Augen hast, das bald erreicht werden soll, verkürzt sich dein Anlagehorizont. Es ist ratsam, deine Anlageentscheidungen regelmäßig zu überprüfen und gegebenenfalls anzupassen, wenn sich dein Anlagehorizont ändert.
Wie wirkt sich der Zinseszinseffekt auf meine Geldanlage aus?
Der Zinseszinseffekt ist die Wiederanlage von Erträgen (Zinsen und Dividenden), die wiederum Erträge erwirtschaften. Er ist besonders bei langen Anlagehorizonten wirksam und kann dein Vermögen exponentiell wachsen lassen. Je länger dein Geld angelegt ist und je höher die Rendite, desto stärker wird der Zinseszinseffekt. Er ist ein wichtiger Treiber für den langfristigen Vermögensaufbau.
Welche Rolle spielt die Inflation bei der Wahl meines Anlagehorizonts?
Die Inflation mindert die Kaufkraft deines Geldes. Wenn deine Anlagerendite niedriger ist als die Inflationsrate, verliert dein Vermögen real an Wert. Bei einem langen Anlagehorizont kannst du durch risikoreichere Anlagen, die potenziell höhere Renditen erzielen, versuchen, die Inflation zu schlagen. Bei kurzen Anlagehorizonten ist es oft wichtiger, die Inflation zumindest zu kompensieren und das Kapital zu erhalten.
Sind kurzfristige Anlagen immer risikolos?
Nicht zwangsläufig. Zwar sind Anlagen wie Tagesgeld und Sparkonten durch die Einlagensicherung geschützt und gelten als sehr sicher, aber auch hier kann die Inflation die reale Rendite schmälern. Kurzfristige Anleihen oder Geldmarktfonds bergen geringe, aber nicht zu vernachlässigende Risiken, wie beispielsweise ein Zinsänderungsrisiko oder das Ausfallrisiko des Emittenten.
Wie kann ich mein Risiko streuen, wenn mein Anlagehorizont lang ist?
Die Streuung (Diversifikation) ist entscheidend, um das Risiko zu reduzieren. Bei einem langen Anlagehorizont kannst du dein Kapital auf verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien oder Rohstoffe verteilen. Innerhalb der Aktien kannst du in verschiedene Branchen, Regionen und Unternehmensgrößen investieren. ETFs sind hierfür ein sehr gutes Instrument, da sie breit gefächert sind und mit einer einzigen Transaktion in viele Wertpapiere investieren.