
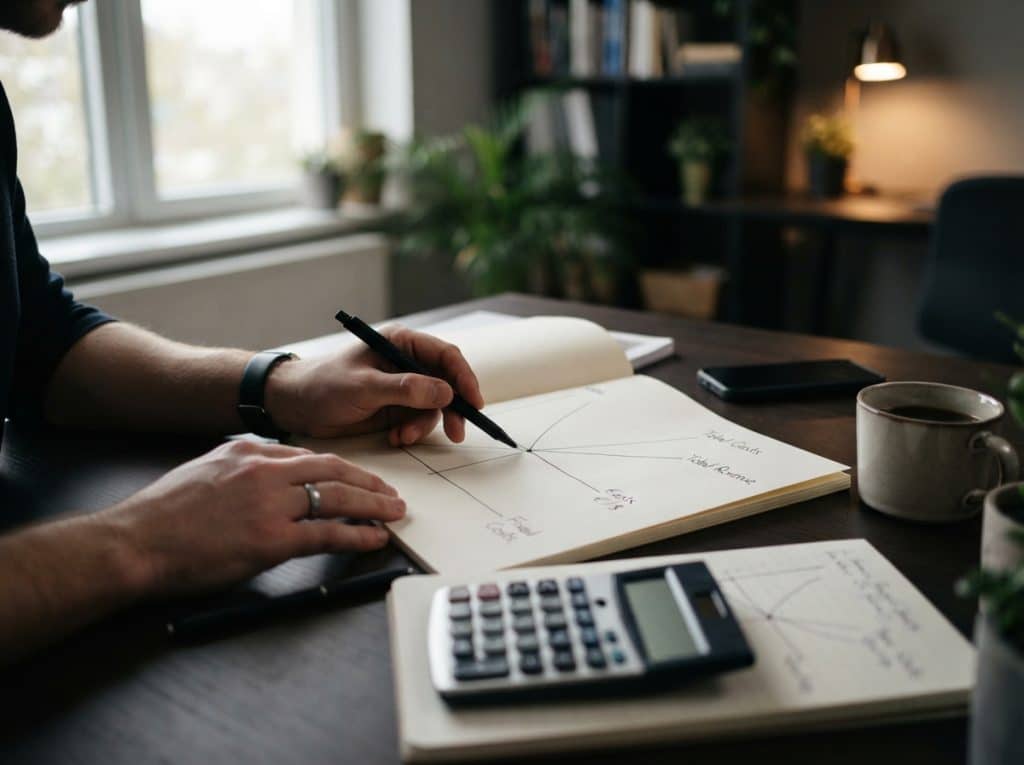
Du möchtest wissen, ab welchem Punkt dein Unternehmen profitabel wird? Die Berechnung des Break-even-Points ist für jede unternehmerische Entscheidung unerlässlich, um Risiken zu minimieren und strategische Weichen für deinen Erfolg zu stellen.
Was ist der Break-even-Point?
Der Break-even-Point (BEP), auch Gewinnschwelle genannt, ist jener Umsatz oder jene Absatzmenge, bei dem die Gesamterlöse exakt den Gesamtkosten entsprechen. Vereinfacht ausgedrückt: Ab diesem Punkt beginnst du, Gewinn zu erwirtschaften, während darunter Verluste anfallen. Die Kenntnis deines BEP ist fundamental, um Rentabilitätsprognosen zu erstellen, Preise festzulegen und die finanzielle Gesundheit deines Geschäftsmodells zu bewerten.
Die Formel zur Berechnung des Break-even-Points
Zur Berechnung des Break-even-Points benötigst du zwei grundlegende Informationen: deine Kostenstruktur und deine Erlöse. Die Kosten lassen sich in Fixkosten und variable Kosten unterteilen.
Fixkosten
Fixkosten sind Ausgaben, die unabhängig von der produzierten oder verkauften Menge anfallen. Sie bleiben über einen bestimmten Zeitraum konstant. Beispiele hierfür sind:
- Mietkosten für Büros oder Produktionsstätten
- Gehälter von Festangestellten (nicht produktionsabhängig)
- Versicherungsprämien
- Abschreibungen auf Anlagen
- Zinskosten für Kredite
Variable Kosten
Variable Kosten sind Ausgaben, die direkt von der Produktions- oder Verkaufsmenge abhängen. Steigt die Menge, steigen auch die variablen Kosten und umgekehrt. Beispiele hierfür sind:
- Rohmaterialien und Zulieferteile
- Direkte Lohnkosten für Produktionsmitarbeiter
- Verpackungsmaterialien
- Provisionen für den Vertrieb
- Energiekosten für die Produktion
Die Kernformel für den Break-even-Point (in Mengeneinheiten)
Die grundlegende Formel zur Berechnung des Break-even-Points in Mengeneinheiten lautet:
BEP (Menge) = Fixkosten / (Verkaufspreis pro Einheit – Variable Kosten pro Einheit)
Der Nenner (Verkaufspreis pro Einheit – Variable Kosten pro Einheit) wird auch als Deckungsbeitrag pro Einheit bezeichnet. Der Deckungsbeitrag ist der Betrag, der nach Abzug der variablen Kosten pro verkaufter Einheit übrig bleibt, um die Fixkosten zu decken und anschließend Gewinn zu erzielen.
Die Formel für den Break-even-Point (in Umsatz)
Wenn du wissen möchtest, welchen Umsatz du erzielen musst, um deine Gewinnschwelle zu erreichen, kannst du folgende Formel verwenden:
BEP (Umsatz) = Fixkosten / Deckungsbeitragsquote
Die Deckungsbeitragsquote berechnet sich wie folgt:
Deckungsbeitragsquote = (Verkaufspreis pro Einheit – Variable Kosten pro Einheit) / Verkaufspreis pro Einheit
Alternativ kannst du den BEP in Umsatz auch berechnen, indem du den BEP in Mengeneinheiten mit dem Verkaufspreis pro Einheit multiplizierst:
BEP (Umsatz) = BEP (Menge) * Verkaufspreis pro Einheit
Beispielrechnung für die Break-even-Point-Berechnung
Stellen wir uns vor, du betreibst ein kleines Unternehmen, das handgefertigte Kerzen verkauft. Hier sind deine geschätzten Kosten und Erlöse für einen Monat:
- Fixkosten: 2.000 € (Miete für das Atelier, Versicherungen, Gehälter für administrative Kräfte)
- Variable Kosten pro Kerze: 3 € (Wachs, Docht, Duftöl, Verpackung)
- Verkaufspreis pro Kerze: 10 €
Berechnung des Break-even-Points in Mengeneinheiten
Zuerst berechnen wir den Deckungsbeitrag pro Einheit:
Deckungsbeitrag pro Einheit = Verkaufspreis pro Einheit – Variable Kosten pro Einheit
Deckungsbeitrag pro Einheit = 10 € – 3 € = 7 €
Nun setzen wir dies in die BEP-Formel für Mengen ein:
BEP (Menge) = Fixkosten / Deckungsbeitrag pro Einheit
BEP (Menge) = 2.000 € / 7 €/Kerze ≈ 285,71 Kerzen
Da du keine halben Kerzen verkaufen kannst, musst du mindestens 286 Kerzen verkaufen, um deine Kosten zu decken.
Berechnung des Break-even-Points in Umsatz
Nun berechnen wir die Deckungsbeitragsquote:
Deckungsbeitragsquote = Deckungsbeitrag pro Einheit / Verkaufspreis pro Einheit
Deckungsbeitragsquote = 7 € / 10 € = 0,7 oder 70%
Jetzt berechnen wir den BEP in Umsatz:
BEP (Umsatz) = Fixkosten / Deckungsbeitragsquote
BEP (Umsatz) = 2.000 € / 0,7 ≈ 2.857,14 €
Das bedeutet, du musst einen monatlichen Umsatz von rund 2.857,14 € erzielen, um deine Gewinnschwelle zu erreichen.
Alternativ: BEP (Umsatz) = 286 Kerzen * 10 €/Kerze = 2.860 € (rundungsbedingt leichte Abweichung).
Interpretation des Break-even-Points
Die Berechnung des Break-even-Points liefert dir wertvolle Einblicke für deine Geschäftsplanung und operative Entscheidungen. Hier sind die wichtigsten Interpretationsmöglichkeiten:
Rentabilitätsschwelle verstehen
Der BEP zeigt dir klar und deutlich auf, ab welchem Punkt dein Unternehmen beginnt, profitabel zu arbeiten. Jede verkaufte Einheit über dem BEP hinaus trägt direkt zum Gewinn bei.
Preisgestaltung und Margenoptimierung
Die Kenntnis des BEP ist entscheidend für deine Preisstrategie. Wenn dein aktueller Verkaufspreis dazu führt, dass der BEP sehr hoch liegt, musst du möglicherweise deine Preise anpassen oder deine Kosten senken, um die Rentabilität zu verbessern. Eine höhere Marge pro Einheit senkt den benötigten Absatz.
Risikobewertung und Planungssicherheit
Ein niedrigerer BEP bedeutet ein geringeres finanzielles Risiko. Wenn du auch bei geringeren Verkaufszahlen profitabel sein kannst, ist dein Unternehmen widerstandsfähiger gegenüber Marktschwankungen oder unerwarteten Kostensteigerungen. Du kannst realistischere Umsatzerwartungen aufstellen.
Investitionsentscheidungen
Wenn du neue Produkte einführen oder in neue Ausrüstung investieren möchtest, kannst du den BEP-Effekt auf deine Gesamtkosten und potenziellen Erlöse analysieren. Dies hilft dir abzuschätzen, ob sich die Investition langfristig lohnt.
Kostenmanagement
Die Analyse, welche Kosten deinen BEP beeinflussen (Fixkosten vs. variable Kosten), ermöglicht es dir, gezielt Kostenmanagementstrategien zu entwickeln. Eine Reduzierung der Fixkosten hat oft einen größeren, direkten Einfluss auf die Senkung des BEP, während eine Senkung der variablen Kosten die Margen verbessert.
Benchmarking und Wettbewerbsanalyse
Du kannst deinen BEP mit Wettbewerbern vergleichen (sofern diese Daten öffentlich zugänglich sind oder du Schätzungen vornehmen kannst). Ein deutlich höherer BEP deines Wettbewerbers könnte auf eine weniger effiziente Kostenstruktur oder eine andere strategische Ausrichtung hindeuten.
Zusammenfassung der Break-even-Point-Berechnung
| Aspekt | Bedeutung | Wichtigkeit | Beispielhafte Kennzahlen |
|---|---|---|---|
| Fixkosten | Kosten, die unabhängig von der Produktions- oder Verkaufsmenge anfallen. | Hohe Fixkosten erhöhen den benötigten Umsatz/Absatz zur Kostendeckung. | Miete, Gehälter, Versicherungen |
| Variable Kosten pro Einheit | Kosten, die direkt mit der Produktion/dem Verkauf einer Einheit verbunden sind. | Je niedriger die variablen Kosten pro Einheit, desto höher der Deckungsbeitrag und desto niedriger der BEP. | Materialkosten, direkte Lohnkosten, Stückkosten für Verpackung |
| Verkaufspreis pro Einheit | Der Preis, zu dem du ein Produkt oder eine Dienstleistung verkaufst. | Ein höherer Verkaufspreis (bei gleichen Kosten) senkt den BEP. | Listenpreis, Nettoverkaufspreis |
| Deckungsbeitrag pro Einheit | Differenz zwischen Verkaufspreis und variablen Kosten pro Einheit. | Er zeigt, wie viel jede verkaufte Einheit zur Deckung der Fixkosten und zur Gewinnerzielung beiträgt. | Verkaufspreis – Variable Kosten |
| Deckungsbeitragsquote | Verhältnis des Deckungsbeitrags zum Verkaufspreis. | Gibt an, welcher Prozentsatz jedes Umsatzeuros zur Deckung der Fixkosten und zur Gewinnbildung beiträgt. | (Deckungsbeitrag / Verkaufspreis) * 100% |
| BEP (Menge) | Anzahl der verkauften Einheiten, um die Gewinnschwelle zu erreichen. | Wichtig für Unternehmen mit vielen gleichen Produkten oder einer klaren Absatzstruktur. | Stückzahlen (z.B. Anzahl verkaufter Artikel) |
| BEP (Umsatz) | Der Umsatz, der erzielt werden muss, um die Gewinnschwelle zu erreichen. | Universell anwendbar, gut für die Finanzplanung und das Erreichen von Umsatzzielen. | Monetärer Wert (z.B. € Umsatz) |
FAQ – Häufig gestellte Fragen zu Break-even-Point berechnen: Formel, Beispiel und Interpretation
Was ist der Unterschied zwischen dem Break-even-Point in Menge und in Umsatz?
Der Break-even-Point in Menge gibt an, wie viele Einheiten du verkaufen musst, um alle deine Kosten zu decken. Der Break-even-Point in Umsatz gibt den monetären Wert dieses Punktes an, also den Gesamtumsatz, den du dafür erzielen musst. Beide sind wichtig: Die Menge hilft dir zu verstehen, wie viel du produzieren und verkaufen musst, während der Umsatz dir eine klare finanzielle Zielmarke vorgibt.
Kann der Break-even-Point negativ sein?
Nein, der Break-even-Point kann nicht negativ sein. Kosten und Verkaufspreise sind immer positive Werte. Selbst wenn deine variablen Kosten über dem Verkaufspreis liegen (was zu einem negativen Deckungsbeitrag führen würde), ist die Formel so konzipiert, dass sie eine positive Menge oder einen positiven Umsatz als Ergebnis liefert, solange die Fixkosten positiv sind. Ein negativer Deckungsbeitrag pro Einheit bedeutet jedoch, dass du mit jeder verkauften Einheit Geld verlierst, was ein ernstes Problem für dein Geschäftsmodell darstellt.
Was passiert, wenn sich die Kosten oder der Verkaufspreis ändern?
Wenn sich deine Kosten oder dein Verkaufspreis ändern, ändert sich auch dein Break-even-Point. Wenn beispielsweise deine Fixkosten steigen, steigt dein BEP (du musst mehr verkaufen oder mehr Umsatz erzielen). Wenn du deine Verkaufspreise erhöhst oder deine variablen Kosten senkst, sinkt dein BEP (du musst weniger verkaufen oder weniger Umsatz erzielen, um profitabel zu werden).
Wie oft sollte ich meinen Break-even-Point überprüfen?
Es ist ratsam, deinen Break-even-Point regelmäßig zu überprüfen, mindestens einmal jährlich oder immer dann, wenn wesentliche Änderungen in deinem Unternehmen auftreten. Dazu gehören Preisänderungen, Einführung neuer Produkte, Anstieg der Kosten oder signifikante Veränderungen in der Produktionsmenge.
Ist der Break-even-Point nur für produzierende Unternehmen relevant?
Nein, der Break-even-Point ist für alle Arten von Unternehmen relevant, unabhängig davon, ob sie physische Produkte herstellen oder Dienstleistungen anbieten. Auch Freiberufler, Berater oder Softwareunternehmen können und sollten ihren BEP berechnen, um zu verstehen, ab welchem Umsatz sie kostendeckend arbeiten.
Welche Rolle spielen die variablen Kosten bei der BEP-Berechnung?
Die variablen Kosten pro Einheit sind ein entscheidender Faktor für den Deckungsbeitrag pro Einheit. Je niedriger deine variablen Kosten sind, desto höher ist dein Deckungsbeitrag und desto geringer ist die Menge oder der Umsatz, die du benötigst, um deine Fixkosten zu decken. Die Optimierung der variablen Kosten kann daher einen erheblichen Einfluss auf die Senkung deines Break-even-Points haben.
Gibt es eine Obergrenze für den Break-even-Point?
Rein rechnerisch gibt es keine feste Obergrenze für den Break-even-Point. In der Praxis wird ein extrem hoher Break-even-Point jedoch oft ein Indikator dafür sein, dass das Geschäftsmodell nicht tragfähig ist oder dass der Markt die benötigten Mengen/Umsätze nicht hergibt. Ein hoher BEP bedeutet ein hohes Risiko. Es ist eher eine Frage der strategischen Machbarkeit und des Risikomanagements als einer rechnerischen Obergrenze.


