Mit einer Privathaftpflichtversicherung schützt du dich vor den finanziellen Folgen, wenn du versehentlich anderen einen Schaden zufügst. Doch welche Kosten werden tatsächlich übernommen und wo liegen die Grenzen des Versicherungsschutzes? Die Klärung dieser Fragen ist essenziell, um im Ernstfall nicht unerwartet auf hohen Forderungen sitzen zu bleiben.
Was genau deckt deine Privathaftpflicht ab?
Eine gut gewählte Privathaftpflichtversicherung ist dein unsichtbarer Schutzschild gegen Missgeschicke, die schnell zu erheblichen finanziellen Belastungen führen können. Sie greift immer dann, wenn du jemand anderem – sei es Personen-, Sach- oder Vermögensschaden – unabsichtlich Schaden zufügst und dafür rechtlich haftbar gemacht wirst. Ohne diesen Schutz könnten solche Ereignisse schnell existenzbedrohend werden, da die Schadenssummen oft astronomisch hoch sind. Dein Versicherungsschutz umfasst dabei typischerweise folgende Kernbereiche:
- Personenschäden: Hierzu zählen Verletzungen, Gesundheitsschäden oder gar der Tod einer anderen Person, die durch dein Verschulden verursacht wurden. Die Versicherung übernimmt dann Kosten für Heilbehandlung, Schmerzensgeld, Verdienstausfall oder auch lebenslange Rentenzahlungen, falls eine bleibende Beeinträchtigung zurückbleibt.
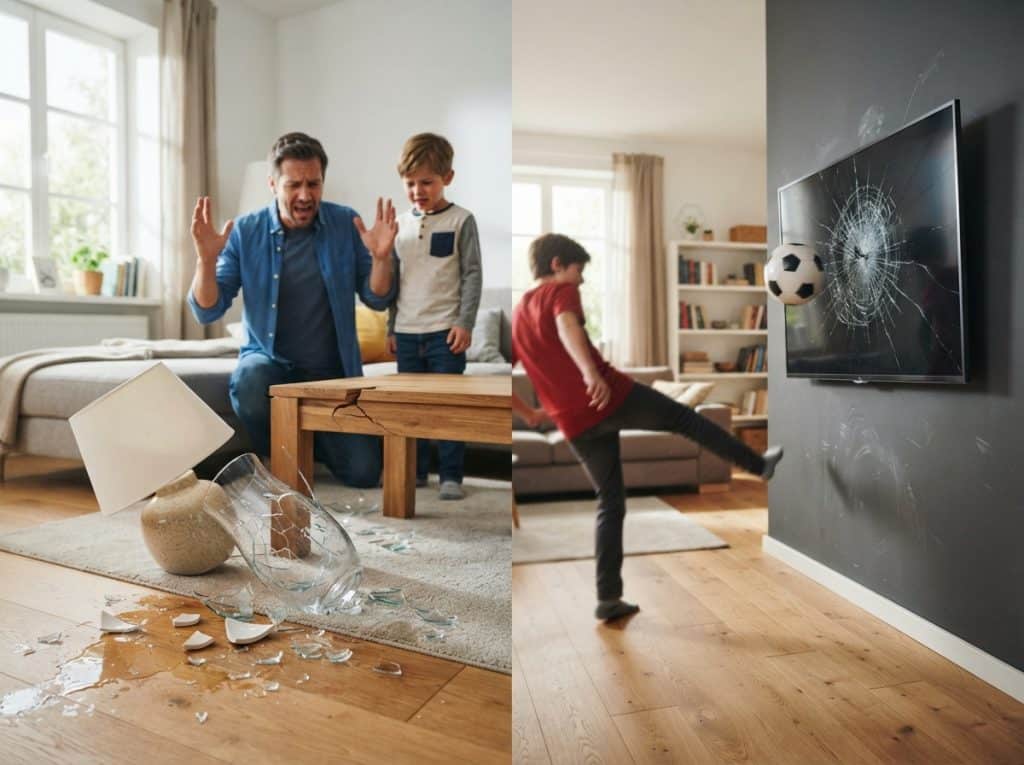
- Sachschäden: Wenn du versehentlich Eigentum eines anderen beschädigst oder zerstörst, kommt die Privathaftpflicht für die Reparaturkosten oder den Wiederbeschaffungswert des beschädigten Gegenstands auf. Das kann von einer zerbrochenen Vase bis hin zu einem beschädigten Auto reichen.
- Vermögensschäden: Dies sind finanzielle Nachteile, die einem Dritten entstehen, weil du einen Personen- oder Sachschaden verursacht hast. Stell dir vor, du verursachst einen Stromausfall bei deinem Nachbarn, der dadurch sein Geschäft nicht öffnen kann und Umsatzverluste erleidet – das ist ein Vermögensschaden, der abgedeckt sein kann.
- Abwehr unberechtigter Ansprüche: Deine Versicherung prüft auch, ob die gegen dich erhobenen Forderungen überhaupt berechtigt sind. Bist du nicht haftbar, wehrt die Versicherung die Ansprüche auf deine Kosten ab. Dies kann eine immense Erleichterung bedeuten, da auch die Kosten für eine juristische Auseinandersetzung hierdurch gedeckt sind.
- Forderungsausfalldeckung: Manche Policen beinhalten auch eine sogenannte Forderungsausfalldeckung. Diese greift, wenn eine Person dir einen Schaden zufügt, aber selbst nicht versichert ist und nicht in der Lage ist, den Schaden zu begleichen. In diesem Fall springt deine eigene Versicherung ein.
- Miet Schäden in der gemieteten Wohnung: Kleine Missgeschicke in deiner Mietwohnung, wie ein versehentlich ausgelöster Wasserschaden, der Nachbarwohnungen betrifft, sind oft mitversichert. Die Abdeckung von Schäden an der gemieteten Wohnung selbst variiert jedoch stark und sollte genau geprüft werden.
- Schäden durch mitversicherte Personen: In der Regel sind auch Schäden abgedeckt, die von Familienmitgliedern verursacht werden, die mit dir in häuslicher Gemeinschaft leben. Das schließt oft Ehepartner, Kinder und manchmal auch andere Haushaltsmitglieder ein.
Welche Schäden sind in der Regel nicht versichert?
Trotz des breiten Leistungsumfangs gibt es klare Grenzen, wo die Privathaftpflichtversicherung nicht leistet. Das Verständnis dieser Ausschlüsse ist entscheidend, um Fehleinschätzungen zu vermeiden und gegebenenfalls zusätzliche Versicherungen abzuschließen. Typische Ausschlussgründe sind:
- Vorsätzlich verursachte Schäden: Wenn du einen Schaden bewusst und absichtlich herbeiführst, ist dieser nicht versichert. Die Versicherung deckt nur unabsichtliche Missgeschicke ab.
- Schäden, die im Rahmen einer beruflichen oder gewerblichen Tätigkeit entstehen: Für Schäden, die dir im Zusammenhang mit deiner Arbeit oder einem eigenen Gewerbe passieren, benötigst du separate Betriebshaftpflichtversicherungen. Die Privathaftpflicht ist rein privat ausgerichtet.
- Schäden an eigenen Sachen: Deine eigene Habseligkeiten sind nicht versichert. Dafür gibt es beispielsweise Hausrat- oder Wohngebäudeversicherungen.
- Deliktunfähige Personen: Kinder unter einem bestimmten Alter (oft 7 Jahre im Straßenverkehr, 10 Jahre generell) gelten als deliktunfähig. Das bedeutet, dass sie für Schäden, die sie verursachen, nicht haftbar gemacht werden können, es sei denn, Aufsichtspflichtverletzungen können nachgewiesen werden. In solchen Fällen haftet unter Umständen der Aufsichtspflichtige, wenn dies vertraglich abgedeckt ist. Die Deckung hängt hier stark von der jeweiligen Police ab.
- Fahrlässige oder grob fahrlässige Schäden: Während einfache Fahrlässigkeit meist abgedeckt ist, können Versicherer bei grober Fahrlässigkeit die Leistung kürzen oder ganz verweigern. Was genau als grobe Fahrlässigkeit gilt, wird im Einzelfall entschieden und hängt von der Schwere des Verschuldens ab.
- Schäden durch Kernenergie, Krieg, innere Unruhen und Terrorismus: Diese Risiken sind generell von der Versicherung ausgeschlossen.
- Umweltschäden: Größere Umweltschäden, die zum Beispiel durch austretende Chemikalien aus einem privaten Haushalt entstehen, sind oft nicht oder nur in sehr geringem Umfang versichert. Hierfür gibt es spezielle Umwelthaftpflichtversicherungen.
- Mietsachschäden (spezifische Fälle): Während typische Kleinschäden in der Mietwohnung oft abgedeckt sind, können Schäden, die durch Abnutzung entstehen oder die aus einer bewussten Missachtung von Obhutspflichten resultieren, ausgeschlossen sein. Auch die Höhe der Deckungssumme für Mietsachschäden ist entscheidend.
- Vermögensschäden, die nicht aus einem Personen- oder Sachschaden resultieren: Reine Vermögensschäden, die also nicht direkt die Folge eines körperlichen Schadens oder einer Sachbeschädigung sind, sind meist nicht in der Privathaftpflicht enthalten.
Übersicht: Versicherte und nicht versicherte Schadensarten
| Schadensart | Versichert (typischerweise) | Nicht versichert (typischerweise) |
|---|---|---|
| Personenschäden | Heilbehandlungskosten, Schmerzensgeld, Verdienstausfall, Renten bei bleibenden Schäden | Vorsätzlich herbeigeführte Verletzungen |
| Sachschäden | Reparaturkosten, Wiederbeschaffungswert von beschädigtem Eigentum Dritter | Schäden an eigenen Sachen, Schäden durch Abnutzung, Schäden durch Krieg |
| Vermögensschäden | Finanzielle Nachteile als Folge von Personen- oder Sachschäden (z.B. Betriebsunterbrechung) | Reine Vermögensschäden ohne Personen- oder Sachschaden, Schäden durch mangelnde Aufsichtspflicht bei deliktunfähigen Personen (abhängig von Police) |
| Umfang des Schutzes | Versehentlich verursachte Schäden, Abwehr unberechtigter Ansprüche, oft Forderungsausfall | Vorsätzlich verursachte Schäden, Schäden im Beruf/Gewerbe, Schäden an eigenen Sachen, grobe Fahrlässigkeit (kann zu Leistungskürzung führen), Kernenergie, Krieg |
| Spezifische Fälle | Mietsachschäden (oft bis bestimmte Höchstgrenzen), Schäden durch Kinder (mit Einschränkungen bei Deliktunfähigkeit) | Umweltschäden (oft nur gering abgedeckt), Schäden durch Kernenergie, Schäden während der Ausübung einer Tätigkeit als Anwalt oder Arzt (Berufshaftpflicht nötig) |
Wichtige Aspekte und erweiterte Deckungsmöglichkeiten
Die Grunddeckung einer Privathaftpflichtversicherung ist ein solider Schutz, doch für bestimmte Lebenssituationen oder Risiken kann eine Erweiterung sinnvoll sein. Achte auf Details wie die Höhe der Versicherungssumme, denn diese bestimmt, bis zu welchem Betrag die Versicherung im Schadensfall zahlt. Bei Personenschäden können diese schnell Millionen erreichen, daher sind hohe Deckungssummen (oft 10 Millionen Euro oder mehr) empfehlenswert. Auch die Absicherung von grober Fahrlässigkeit kann wichtig sein. Manche Policen schließen diesen Ausschluss gegen einen geringen Beitragsaufschlag mit ein. Für Eltern ist es unerlässlich, die Deckung für Schäden, die ihre Kinder verursachen, genau zu prüfen. Bis zu einem gewissen Alter sind Kinder deliktunfähig, was bedeutet, dass sie nicht für Schäden haften. Wenn aber die Aufsichtspflicht verletzt wurde, kann der Aufsichtspflichtige in die Haftung genommen werden. Eine gute Privathaftpflicht deckt auch solche Fälle ab, wenn die Aufsichtspflichtverletzung nachweisbar ist.
Besonderes Augenmerk solltest du auf Mietsachschäden legen. Während kleine Schäden wie Kratzer auf dem Boden oder ein beschädigtes Waschbecken oft abgedeckt sind, können größere Schäden wie ein Brand, der durch Fahrlässigkeit ausgelöst wurde, oder Schäden, die durch die Nutzung der Mietsache für gewerbliche Zwecke entstehen, ausgeschlossen sein. Die genauen Regelungen und die Höhe der Deckungssumme für Mietsachschäden sind hier entscheidend.
Für spezielle Hobbys oder Risiken gibt es oft Zusatzbausteine. Dazu gehören beispielsweise die Deckung für Schäden, die durch mitgeführte Tiere (wie Hunde, die nicht unter die Hundehaftpflicht fallen) verursacht werden, oder die Absicherung von Schäden, die bei der Ausübung von bestimmten Sportarten entstehen können, bei denen keine eigene Sportversicherung existiert. Auch die Gefährdungshaftung für bestimmte Dinge, wie zum Beispiel das Betreiben einer Photovoltaikanlage, kann eine spezielle Absicherung erfordern.
FAQ – Häufig gestellte Fragen zu Privathaftpflicht: Welche Schäden versichert sind und welche nicht
Sind Schäden, die meine Kinder verursachen, immer versichert?
Die Deckung von Schäden, die deine Kinder verursachen, hängt vom Alter und der Deliktfähigkeit des Kindes ab. Bis zu einem bestimmten Alter (oft 7 Jahre im Straßenverkehr, 10 Jahre allgemein) sind Kinder deliktunfähig und können nicht haftbar gemacht werden. Wenn jedoch die Aufsichtspflicht der Eltern verletzt wurde und dadurch ein Schaden entstanden ist, kann die Privathaftpflicht greifen, sofern dies in der Police vorgesehen ist. Bei älteren Kindern, die deliktfähig sind, werden von ihnen verursachte Schäden in der Regel übernommen, solange sie versehentlich entstanden sind.
Was ist der Unterschied zwischen einfacher und grober Fahrlässigkeit in Bezug auf die Privathaftpflicht?
Einfache Fahrlässigkeit liegt vor, wenn jemand die Sorgfaltspflicht verletzt, die man von einem durchschnittlichen Menschen erwarten kann. Dies ist in der Regel versichert. Grobe Fahrlässigkeit hingegen beschreibt eine schwerwiegende Verletzung der Sorgfaltspflicht, bei der man das, was jedem hätte einleuchten müssen, unbeachtet lässt. Bei grober Fahrlässigkeit können Versicherer die Leistung kürzen oder verweigern, es sei denn, die Police enthält eine Klausel, die grobe Fahrlässigkeit mit abdeckt.
Deckt die Privathaftpflicht auch Schäden ab, die ich im Ausland verursache?
Viele Privathaftpflichtversicherungen bieten weltweiten Schutz, insbesondere für vorübergehende Auslandsaufenthalte. Die Dauer und der Umfang des Schutzes können jedoch variieren. Für längere Aufenthalte im Ausland oder für bestimmte Länder kann eine separate Reisehaftpflichtversicherung notwendig sein.
Sind Schäden an geliehenen oder gemieteten Gegenständen in der Privathaftpflicht enthalten?
Ja, Schäden an geliehenen oder gemieteten Gegenständen sind in der Regel mitversichert, sofern sie nicht durch vorsätzliches Handeln oder unsachgemäße Nutzung entstanden sind. Dies betrifft zum Beispiel die Beschädigung eines Werkzeugs, das du dir ausgeliehen hast, oder eines Autos, das du gemietet hast (wobei hier oft Selbstbehalte und Ausschlüsse für grobe Fahrlässigkeit gelten).
Was passiert, wenn ich versehentlich einen Schaden bei meinem Nachbarn verursache, der nicht versichert ist und den Schaden nicht bezahlen kann?
In einem solchen Fall kann die sogenannte Forderungsausfalldeckung greifen, sofern diese in deiner Privathaftpflichtpolice enthalten ist. Diese Klausel stellt sicher, dass deine Versicherung einspringt, wenn der Verursacher des Schadens nicht haftbar ist oder nicht zahlen kann.
Brauche ich eine zusätzliche Haftpflichtversicherung, wenn ich ein Haustier besitze?
Ja, für bestimmte Haustiere, wie Hunde, ist eine separate Hundehaftpflichtversicherung in vielen Bundesländern gesetzlich vorgeschrieben. Die Privathaftpflichtversicherung deckt in der Regel keine Schäden ab, die durch Haustiere verursacht werden. Für Kleintiere wie Katzen oder Kleinsäuger kann die Deckung je nach Police variieren, ist aber oft begrenzt oder ausgeschlossen.